Un capannone che consuma 900.000 kWh l’anno non ha necessariamente bisogno di un impianto fotovoltaico da 900.000 kWh. Sarebbe un errore di impostazione, prima ancora che di progettazione. Un esempio di audit energetico per capannone serve proprio a chiarire questo punto: non si parte dai metri quadri di copertura né da una potenza standard, ma dai carichi reali, dalle fasce orarie e dal costo che l’energia sta sottraendo al margine aziendale.
Per un’impresa manifatturiera, logistica o agroalimentare, l’audit non è un documento da archiviare. È la base tecnica per decidere quanto investire, quali consumi coprire in autoconsumo, se intervenire su cabina MT/BT e quadri elettrici e quali condizioni servono per accedere agli incentivi senza esporsi a contestazioni documentali.
Esempio di audit energetico per capannone: il caso aziendale
Consideriamo un’azienda pugliese che produce componenti metallici. Lo stabilimento opera su due turni, dal lunedì al venerdì, con attività ridotta il sabato mattina. Il sito dispone di una cabina MT/BT, potenza impegnata di 500 kW e una copertura libera da ombreggiamenti rilevanti.
Dalle bollette degli ultimi dodici mesi emergono consumi per 920.000 kWh annui e una spesa energetica complessiva di circa 238.000 euro, al netto dell’IVA. Il valore non dipende solo dal prezzo della materia energia: incidono anche potenza, trasporto, oneri, profilo di prelievo e picchi registrati. Per questo un audit serio non si limita a dividere la spesa per i kWh e a dichiarare un generico costo medio.
Il primo dato utile è il profilo di consumo. In questo caso, il 72% dei prelievi avviene tra le 8:00 e le 18:00, cioè nelle ore in cui un impianto fotovoltaico può produrre. Il carico minimo diurno è di 115 kW, mentre i picchi superano 390 kW quando lavorano contemporaneamente presse, compressori e impianti di aspirazione.
Questa distribuzione cambia la qualità dell’investimento. Un capannone che consuma soprattutto di notte può avere molta superficie disponibile, ma un autoconsumo fotovoltaico più basso. Al contrario, un’azienda che lavora nelle ore solari può trasformare una quota rilevante della spesa in risparmio diretto, senza dipendere soltanto dalla valorizzazione dell’energia immessa in rete.
I dati raccolti prima di fare qualsiasi proposta
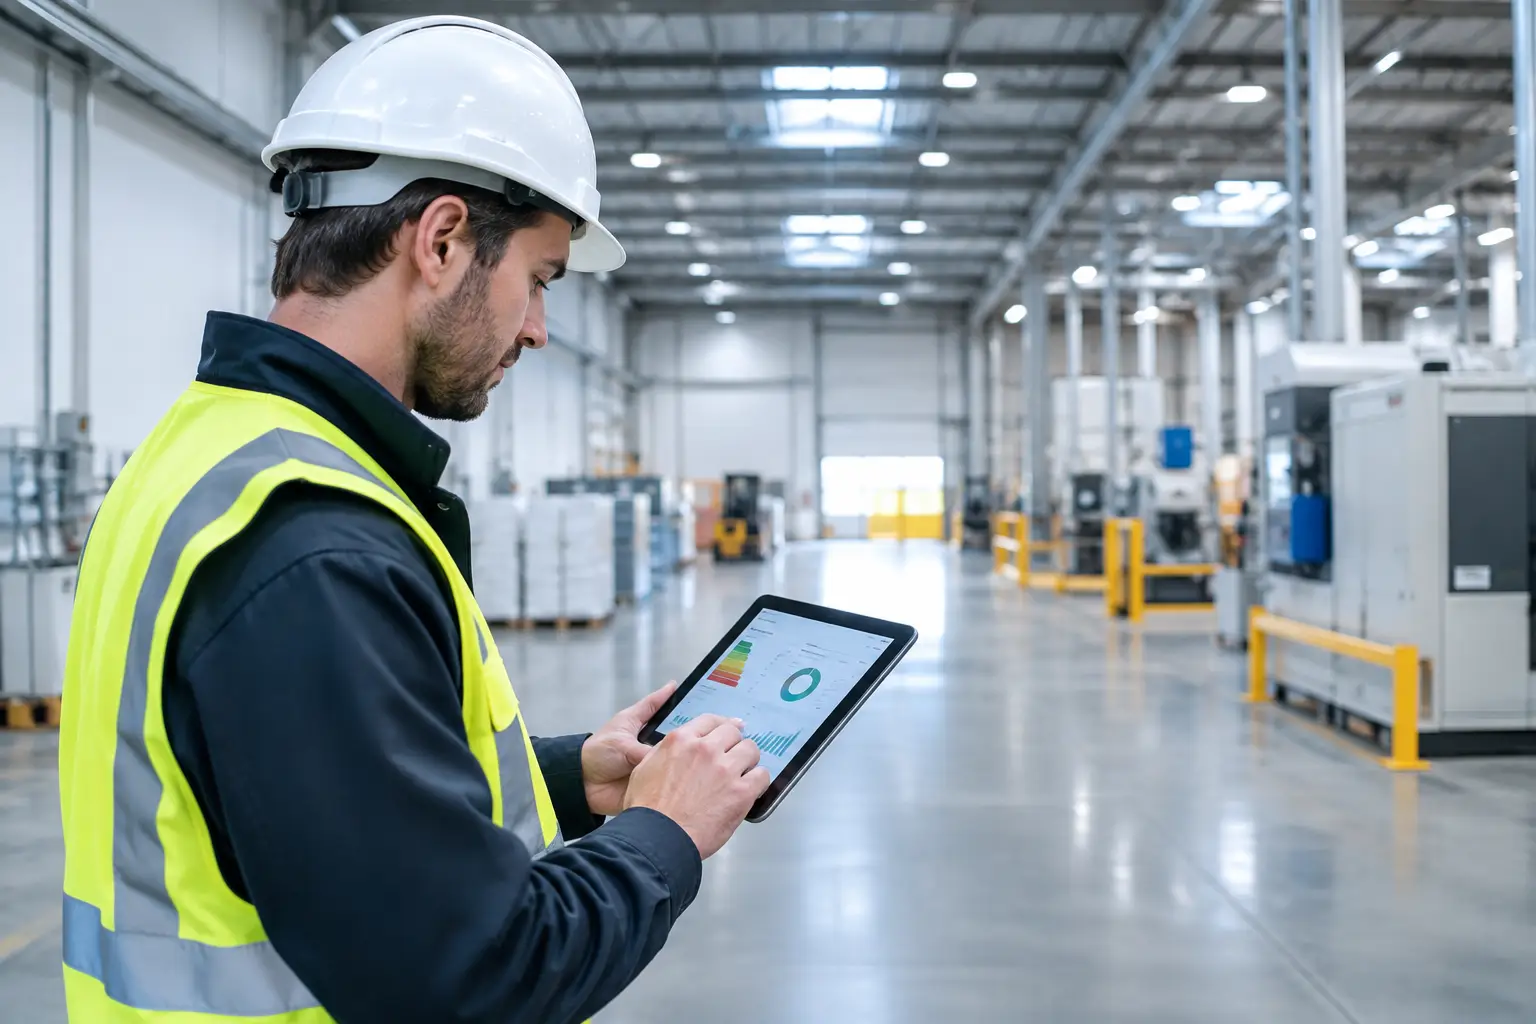
In un audit operativo si analizzano bollette, curve quartorarie o orarie quando disponibili, contratti di fornitura, potenza disponibile e impegnata, schema elettrico, stato della cabina, quadri, linee principali e copertura. Si verifica anche la presenza di utenze energivore specifiche: compressori, celle frigorifere, forni, pompe, macchine CNC, ventilazione, illuminazione e sistemi di ricarica.
Nel nostro esempio, l’analisi individua tre elementi che un preventivo costruito solo sui metri quadri non vedrebbe. Il compressore da 90 kW lavora con cicli inefficienti e genera assorbimenti evitabili; l’illuminazione tradizionale pesa per circa 68.000 kWh all’anno; il quadro generale richiede verifiche di selettività e spazio utile prima di integrare la nuova sezione fotovoltaica.
L’audit non deve promettere che ogni problema si risolve con i pannelli. Se la base elettrica è fragile o la cabina non è adeguata ai nuovi flussi di potenza, occorre mettere a budget gli interventi necessari. Ignorare queste condizioni può creare ritardi in cantiere, limiti di esercizio e costi non previsti.
Dal consumo alla taglia dell’impianto
Sulla base del profilo rilevato, l’ipotesi iniziale è un impianto fotovoltaico da 500 kWp in copertura. In Puglia, una stima prudente di producibilità deve essere costruita sulle caratteristiche specifiche del sito: orientamento, inclinazione, ombreggiamenti, temperatura, layout, perdite elettriche e vincoli strutturali. Per questo esempio assumiamo una produzione annua attesa di 720.000 kWh.
Il punto decisivo non è però la produzione teorica. La simulazione con le curve di carico indica che circa 610.000 kWh possono essere autoconsumati direttamente dall’azienda. I restanti 110.000 kWh sarebbero immessi in rete, salvo l’eventuale inserimento di nuovi carichi programmabili o di un sistema di accumulo.
Con un costo evitato prudenziale di 0,22 euro per ogni kWh autoconsumato, il beneficio annuo sulla quota autoconsumata è pari a circa 134.000 euro. L’energia ceduta genera un valore aggiuntivo, ma va stimata con cautela: non ha lo stesso peso economico del kWh non acquistato dalla rete. È qui che si distingue un piano economico-finanziario utile da una promessa commerciale ottimistica.
Un impianto più grande, ad esempio da 700 kWp, produrrebbe di più ma aumenterebbe anche la quota di energia non autoconsumata. Potrebbe essere una scelta corretta se l’impresa prevede un terzo turno, l’elettrificazione di nuovi processi, l’ampliamento produttivo o l’installazione di colonnine e sistemi di accumulo. Senza queste prospettive, sovradimensionare significa impiegare capitale dove il rendimento marginale può scendere.
Quando l’accumulo ha senso
Nel caso analizzato, una batteria non è automaticamente prioritaria. Il carico diurno è già elevato e consente un buon autoconsumo senza accumulo. La batteria va valutata se serve a spostare energia verso il tardo pomeriggio o la notte, ridurre picchi di prelievo, aumentare la continuità di alcuni carichi critici o sostenere una strategia produttiva precisa.
Occorre separare inoltre l’accumulo per autoconsumo da quello pensato come continuità operativa. Un sistema di batterie non sostituisce, per definizione, un gruppo di continuità o un impianto di emergenza progettato per servizi essenziali. Le logiche di protezione, le potenze richieste e i tempi di intervento sono diversi.
Gli interventi di efficienza che migliorano il progetto
L’audit propone di sostituire l’illuminazione esistente con LED industriali e sistemi di controllo per zone e presenza. Il risparmio stimato è di 35.000 kWh annui. Sul compressore, la verifica delle perdite della rete aria, della pressione di esercizio e della regolazione può recuperare ulteriori consumi senza interferire con la produzione.
Questi interventi hanno un doppio effetto. Abbassano il fabbisogno acquistato dalla rete e rendono più leggibile il profilo energetico dell’azienda. Non sempre, tuttavia, conviene realizzarli prima del fotovoltaico: dipende dai tempi di investimento, dai vincoli di fermo impianto, dalle opportunità incentivanti e dal piano di crescita dei carichi.
L’ordine corretto nasce da una simulazione integrata. Se l’impresa prevede nuove macchine entro dodici mesi, dimensionare oggi il fotovoltaico sul solo consumo storico potrebbe essere troppo conservativo. Se invece la produzione è in calo strutturale, usare i picchi del passato per giustificare un grande impianto sarebbe poco prudente.
Pratiche, connessione e incentivi: parte del risultato
Un audit ben fatto si chiude con un percorso attuativo, non soltanto con grafici. Per il nostro capannone significa verificare titolo di disponibilità dell’immobile, vincoli urbanistici e paesaggistici, pratiche edilizie eventualmente necessarie, iter di connessione con il gestore di rete, regolamenti di esercizio, adempimenti GSE e documentazione tecnica dell’impianto.
Se il progetto accede a misure come Transizione 5.0 o altri incentivi disponibili, la documentazione deve essere coerente fin dall’origine. Relazioni tecniche, misure ante e post intervento, dati dei componenti, fatture, pagamenti e asseverazioni non sono allegati amministrativi secondari. Sono elementi che possono condizionare l’ammissibilità del beneficio.
Per questa ragione la fase autorizzativa e documentale non va affidata a una catena di soggetti scollegati tra loro. Progettazione elettrica, verifiche sulla cabina MT/BT, installazione, connessione e pratiche devono seguire la stessa logica di progetto. Cresco Energy lavora con questa impostazione: analisi dei carichi, impiantistica e gestione delle pratiche restano coordinate internamente, evitando preventivi costruiti senza dati sufficienti.
Cosa deve consegnare un audit utile al decisore
Alla fine, il direttore di stabilimento o il CFO deve poter prendere una decisione con numeri verificabili. Il documento dovrebbe indicare consumi e spesa storica, curva di carico, criticità elettriche, scenari di dimensionamento, quota di autoconsumo prevista, produzione stimata, investimento, costi di manutenzione, tempi di realizzazione e principali rischi autorizzativi.
Deve anche esplicitare le ipotesi. Se il ritorno economico dipende da un prezzo dell’energia particolarmente alto, da una futura espansione produttiva o dall’ottenimento di un incentivo, va scritto. La trasparenza sulle variabili non indebolisce il progetto: permette all’impresa di approvarlo con consapevolezza e di difendere la propria scelta davanti a soci, banche e controllo di gestione.
Il valore di un audit non è un PDF più lungo. È arrivare al tavolo decisionale sapendo quanta energia si può realmente autoconsumare, quali ostacoli tecnici vanno rimossi e quale investimento sostiene il margine senza creare nuove complessità operative. Prima di parlare di pannelli, fate parlare i dati del vostro stabilimento.